Начните со списка бюро кредитных историй, затем получите отчёт в каждом из них и сопоставьте записи с документами кредиторов. Один отчёт или кредитный рейтинг не заменяют проверку всех обязательств. Материал носит информационный характер и не заменяет индивидуальную юридическую консультацию.
Зачем проверять кредитную историю до подготовки заявления
Когда кредитов несколько, старые договоры легко потерять из виду. Банк мог сменить название, приложение — перестать открываться, а письма по одному обязательству — приходить от разных организаций. Полезный результат проверки — не просто файл с кредитным рейтингом, а понятный рабочий список: кому, по какому договору и на какую дату вы должны, что подтверждено и где остались вопросы.
Эта инструкция посвящена получению и сверке кредитных отчётов. Она не определяет, подходит ли вам банкротство, какие требования прекратятся и какую сумму указывать в заявлении при споре. Такие вопросы нужно разбирать отдельно по документам.
Сначала найдите все БКИ, в которых есть ваши сведения
Бюро кредитных историй, или БКИ, хранит сведения, поступившие от источников кредитной истории. По разъяснению Банка России, история обычно находится в нескольких бюро. Поэтому проверка одного знакомого сервиса может оказаться неполной.
Через Госуслуги запросите сведения о бюро, в которых хранится ваша кредитная история. Полученный перечень — это указатель на БКИ, а не сам кредитный отчёт. Центральный каталог кредитных историй также предоставляет сведения о бюро, а не историю задолженности.
Сохраните ответ отдельным файлом. Рядом заведите короткий контрольный список: название бюро, отчёт запрошен, отчёт получен, дата выгрузки. Так будет видно, какое бюро осталось проверить. Официальные ссылки на сервисы приведены в источниках под статьёй.
Получите кредитный отчёт в каждом найденном бюро
Перейдите в личный кабинет БКИ по ссылке из ответа официального сервиса. Следуйте порядку идентификации конкретного бюро и выбирайте полный кредитный отчёт. Не ограничивайтесь экраном с рейтингом: для сверки нужны записи по обязательствам.
Банк России разъясняет: в каждом БКИ, где хранится ваша история, кредитный отчёт можно бесплатно получить два раза за календарный год, причём на бумаге — не более одного раза. Дополнительные обращения могут быть платными. Перед заказом проверьте выбранную услугу и условия бюро.
Скачайте исходный файл целиком и оставьте его без изменений. Для собственных заметок используйте копию или отдельный список. Удобное имя файла: «БКИ — название — дата получения». Если отчёт не открылся, отметьте техническую проблему, а не отсутствие долгов.
Как превратить несколько отчётов в один список
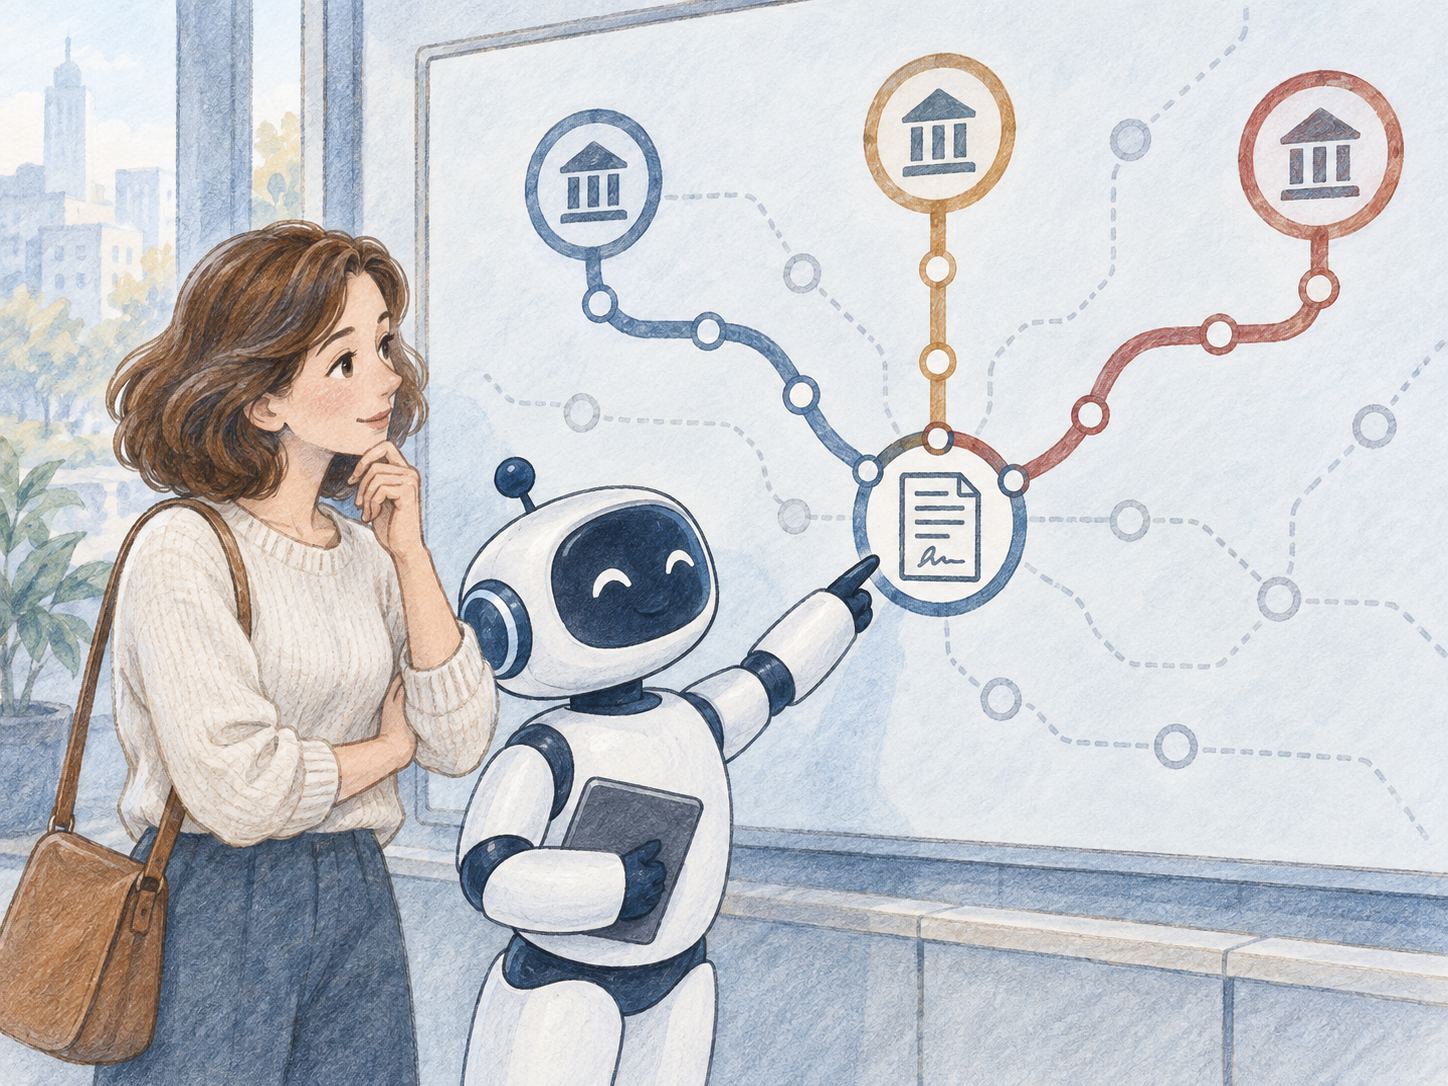
Не складывайте автоматически все суммы из всех файлов: один договор может встречаться в нескольких источниках. Начните с сопоставления номера и даты договора, наименования организации и других идентификаторов, которые есть в отчёте. Похожие суммы сами по себе не доказывают, что записи относятся к одному долгу.
Для каждого обязательства создайте рабочую карточку. Это инструмент подготовки, а не официальная форма списка кредиторов и не готовый расчёт для суда.
- Договор: номер, дата, первоначальный кредитор.
- Кто сейчас указан кредитором: название из отчёта и название из последнего полученного документа.
- Сумма: значение, название поля, дата актуальности и источник. Не смешивайте остаток долга, просрочку и первоначальную сумму кредита.
- Подтверждения: договор, справка, выписка, письмо, судебный акт — что уже найдено.
- Вопрос: какой документ запросить и какое расхождение уточнить.
Что делать, если суммы или названия не совпадают
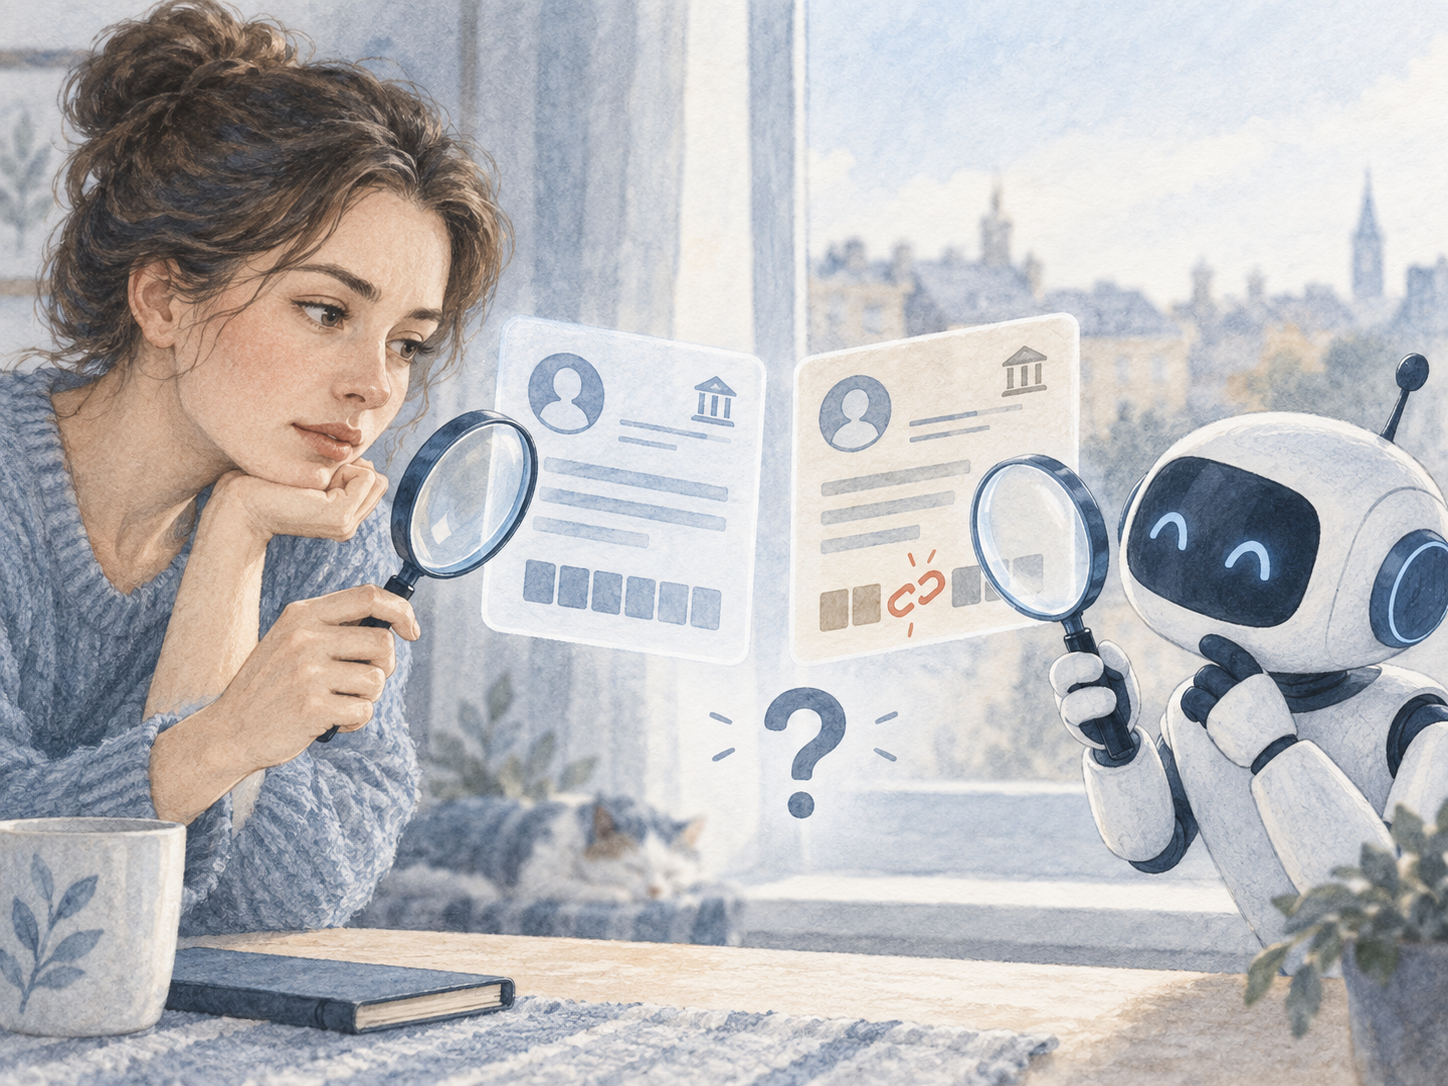
Условный пример: в отчёте одного БКИ по договору указано 180 000 рублей на одну дату, а в личном кабинете кредитора — 174 000 рублей на другую. Это не повод выбрать меньшую сумму или сложить обе. Запишите два значения с датами и запросите у кредитора актуальную справку с составом задолженности. Цифры в примере вымышлены и не описывают конкретное дело.
Если по знакомому договору появилась другая организация, соберите полученные уведомления и запросите документы, поясняющие, кто предъявляет требование и на каком основании. Не отмечайте записи как два разных долга только из-за разных названий. Но и не удаляйте одну запись без проверки.
Когда документы противоречат друг другу, оставьте вопрос открытым и передайте оба источника специалисту. Полезная пометка выглядит так: «разные суммы на разные даты; запрос отправлен; ответ пока не получен». Она честнее, чем цифра, выбранная наугад.
Если обнаружен незнакомый или ошибочно открытый кредит
Не редактируйте исходный отчёт и не пытайтесь скрыть неудобную запись. Сохраните документ и выделите сведения, с которыми не согласны: организацию, договор, сумму, статус и дату.
Банк России указывает, что спорную информацию можно оспорить в БКИ, а также обратиться непосредственно к источнику, передавшему сведения. Подготовьте объяснение расхождения и приложите подтверждения, например документ о погашении. Само обращение не означает, что запись обязательно исправят.
Если вы вообще не заключали указанный договор, не рассматривайте банкротство как автоматическое решение этой проблемы. Отдельно разберите возможную ошибку или мошенничество со специалистом и сохраните историю обращений. Не передавайте посредникам пароль от Госуслуг и коды подтверждения.
Почему кредитный отчёт не заменяет проверку остальных долгов
Для подготовки не стоит принимать отсутствие записи в БКИ за доказательство отсутствия обязательства. Дополните рабочий список собственными договорами, расписками, письмами и судебными документами. Отдельно проверьте известные вам обязательства, не связанные с банковским кредитом: например, перед физическим лицом, по ЖКУ или налогам.
Разделите две задачи: найти сведения и дать им юридическую оценку. Кредитный отчёт помогает с первой. Для второй могут понадобиться первичные документы и разбор спора. Не делайте по рейтингу или статусу записи выводов об основаниях банкротства, сроке процедуры или её результате.
Общий перечень документов для процедуры разобран в соседней статье «Документы для банкротства физического лица». Сведения об исполнительных производствах и их связь с процедурой — в материале «Банкротство и приставы»; ссылки доступны ниже.
Когда пакет готов к следующему шагу
Проверьте, что получили отчёты из всех найденных бюро, сохранили исходники, сопоставили повторные записи и выписали расхождения. Неразрешённый вопрос не нужно маскировать: для консультации полезно понимать, что уже подтверждено, а чего ещё не хватает.
Передайте специалисту отчёты, рабочий список и подтверждающие документы по спорным позициям. В Банкрот ИИ можно собирать сведения и документы в личном кабинете; вопросы о составе требований и правовых последствиях требуют проверки по вашей ситуации.
Следующий шаг — запросить перечень БКИ и отметить, из каких бюро уже получены отчёты. Разъяснения официальных сервисов повторно проверены 1 октября 2026 года. Перед обращением сверяйте текущий порядок на их сайтах.